Pourquoi gardons-nous encore de l'argent liquide alors que nous payons presque tout par carte ?
Les billets reculent dans les statistiques de paiement, mais ils ne disparaissent pas des portefeuilles. Les enquêtes des banques centrales montrent que ce maintien tient à des usages précis : dépannage, budget, discrétion, sociabilité, et parfois absence d'alternative.
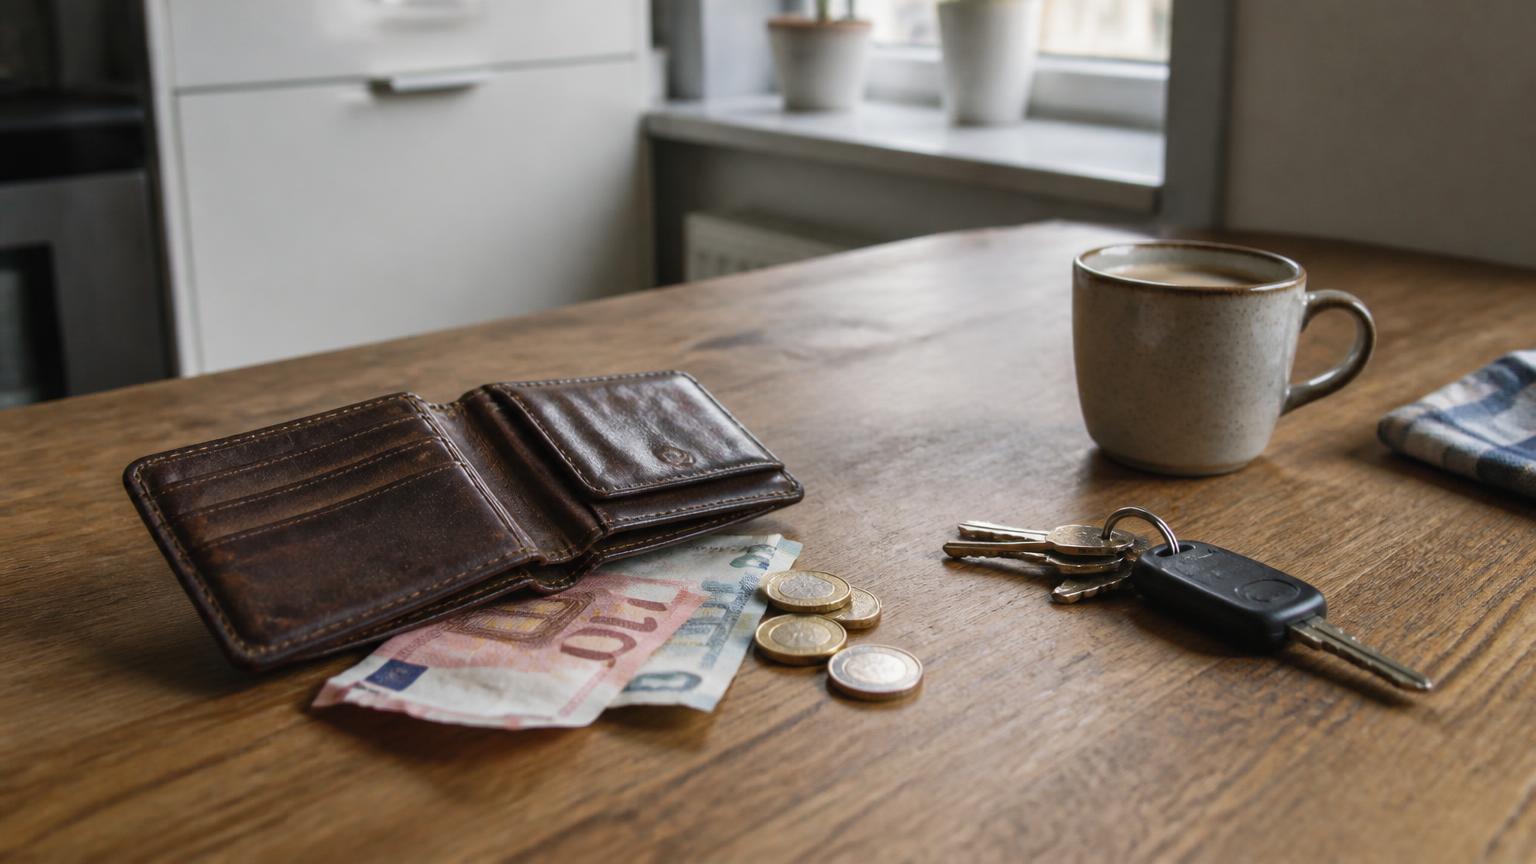
La scène est familière : on paie son café sans y penser, en approchant une carte ou un téléphone, et pourtant il reste presque toujours quelques billets pliés dans le portefeuille. Ils ne servent pas souvent. Ils ne rapportent rien. On oublie parfois leur montant exact. Mais on ne les retire pas non plus.
Ce décalage entre les statistiques de paiement, qui montrent un recul continu des espèces, et les comportements réels, où l'argent liquide subsiste comme une réserve, n'a rien d'irrationnel. Les enquêtes menées par les banques centrales européennes permettent de reconstituer assez précisément ce que les gens attendent des espèces — et ce qu'ils n'attendent plus d'elles.
Le recul est réel, la disparition ne l'est pas
L'étude SPACE de la Banque centrale européenne, publiée en décembre 2024, mesure les habitudes de paiement dans la zone euro. En nombre de transactions au point de vente, les espèces représentaient 52 % des paiements en 2024, contre 59 % deux ans plus tôt. En valeur, les cartes dominent avec 45 %, devant les espèces à 39 % et les applications mobiles à 7 %.
Ces deux chiffres racontent deux choses différentes. Le liquide reste majoritaire en nombre de gestes, parce qu'il sert surtout aux petits montants et aux échanges entre particuliers ; il est minoritaire en valeur, parce que les dépenses importantes passent par la carte ou le virement. Autrement dit, les espèces n'ont pas perdu leur usage, elles ont perdu leur centre de gravité.
Les préférences déclarées, elles, bougent peu : 55 % des consommateurs de la zone euro préfèrent payer sans espèces en magasin, 22 % préfèrent les espèces et 23 % n'expriment pas de préférence nette. Mais 62 % jugent important de pouvoir payer en liquide — une proportion en légère hausse par rapport à 2022. On peut donc préférer la carte au quotidien et tenir malgré tout à ce que le billet reste accepté. Cette double position est le point de départ de tout le reste.
Une réserve pour les jours où la chaîne technique s'interrompt
Un paiement par carte n'est pas un geste isolé : il suppose un terminal en état de marche, une liaison de communication, un centre d'autorisation joignable et une banque capable de répondre en quelques secondes. Chacun de ces maillons peut céder. Le Fonds monétaire international consacre un document de travail entier à la résilience opérationnelle des paiements numériques, précisément parce que la concentration des infrastructures crée des points de défaillance dont l'effet est immédiat et visible du public.
L'étude SPACE 2024 comporte d'ailleurs un encadré spécifique sur les incidents techniques rencontrés lors de paiements en magasin : ces situations ne sont pas exceptionnelles au point d'être ignorées par les statisticiens. Pour un ménage, garder deux billets ne relève alors ni de la nostalgie ni de la méfiance : c'est une réponse proportionnée à un risque faible mais réel, dont le coût de couverture est nul.
Ce que cet argument ne dit pas
Constater que les espèces servent de solution de repli ne signifie pas que les paiements numériques seraient fragiles ou peu fiables. Les taux de disponibilité des réseaux de cartes se comptent en fractions de pourcent d'indisponibilité annuelle. L'argument porte sur la conséquence d'une panne, très concentrée dans le temps et dans l'espace, pas sur sa fréquence.
Compter avec des objets plutôt qu'avec un solde
Interrogés sur ce qu'ils trouvent aux espèces, les consommateurs de la zone euro répondent, selon SPACE, qu'elles aident à gérer leurs dépenses. La carte est jugée plus rapide et plus simple ; le billet, lui, est jugé plus lisible. Cette perception est cohérente avec un fait matériel : une enveloppe de billets diminue à vue d'œil, alors qu'un solde bancaire est une abstraction consultée après coup.
Ce mode de gestion concerne particulièrement les budgets contraints, où l'enjeu n'est pas de savoir combien on a dépensé en fin de mois mais combien il reste aujourd'hui. Il concerne aussi les dépenses que l'on souhaite plafonner volontairement : sorties, argent de poche, achats d'occasion. L'espèce fonctionne ici comme un engagement pris à l'avance, matérialisé par le retrait lui-même.
L'OCDE aborde le sujet par un autre bout dans ses travaux sur l'éducation financière numérique : la maîtrise d'un moyen de paiement ne dépend pas seulement de sa disponibilité, mais de la capacité de l'utilisateur à en suivre les effets. Un instrument très fluide peut être plus difficile à contrôler qu'un instrument lent, non parce qu'il serait dangereux, mais parce qu'il rend la dépense moins saillante.
La discrétion, une raison mesurée et rarement formulée
La même enquête relève que les consommateurs considèrent les espèces comme plus protectrices de leur vie privée. Ce n'est pas une impression : un paiement en liquide ne produit pas d'enregistrement nominatif rattaché à un commerçant, une heure et un lieu, là où un paiement par carte génère nécessairement une trace conservée par plusieurs acteurs.
Cette préférence recouvre des situations très différentes, qu'il serait trompeur de confondre :
- des achats parfaitement légaux mais que l'on préfère ne pas voir figurer sur un relevé partagé avec un conjoint ou un tuteur
- des dépenses de santé, d'aide juridique ou d'accompagnement social que l'on souhaite garder pour soi
- un refus général du profilage commercial, indépendant de toute dépense particulière
- et, marginalement, des transactions que l'on cherche à soustraire à l'administration fiscale
Le rapport du Comité européen des paiements de détail sur l'impact de la numérisation rappelle que la protection de la vie privée figure parmi les attentes exprimées par les citoyens vis-à-vis des moyens de paiement, au même titre que l'accessibilité et le coût. La Banque centrale européenne en a d'ailleurs fait un point explicite de la conception d'un éventuel euro numérique, en travaillant sur des modalités hors ligne dont le niveau de confidentialité se rapprocherait de celui des espèces.
Pour une partie de la population, ce n'est pas une préférence
La lecture par les habitudes atteint vite sa limite. Une partie des utilisateurs d'espèces n'a tout simplement pas d'alternative praticable. Le Global Findex de la Banque mondiale documente, à l'échelle mondiale, la part d'adultes sans compte ou sans usage effectif d'un compte, et les motifs invoqués : distance, coût, documents manquants, méfiance, absence de revenus réguliers.
Dans les pays à revenu élevé, la difficulté prend une autre forme : le compte existe, mais son usage numérique suppose un smartphone récent, une connexion, un numéro de téléphone stable pour l'authentification forte, et une aisance avec des interfaces qui changent. Une synthèse publiée en 2025 dans Humanities and Social Sciences Communications recense les obstacles rencontrés par les personnes âgées face aux services financiers numériques : ils sont rarement d'ordre cognitif, plus souvent liés à la conception des dispositifs et à la disparition des guichets.
C'est ce constat qui a conduit plusieurs régulateurs à intervenir. Au Royaume-Uni, la Financial Conduct Authority a publié en 2024 des règles imposant aux banques d'évaluer et de combler les défauts d'accès aux espèces sur un territoire donné. En Suède, pays souvent cité comme le plus avancé vers le paiement numérique, la Riksbank consacre une partie de son rapport annuel sur les paiements à la nécessité de maintenir une capacité de paiement en liquide, y compris en situation de crise.
Un point de vocabulaire utile
« Accès aux espèces » et « acceptation des espèces » ne désignent pas la même chose. On peut pouvoir retirer facilement des billets et se heurter à des commerçants qui ne les acceptent plus, ou l'inverse. Les politiques publiques traitent généralement les deux séparément.
Économie informelle : ce que la recherche établit, et ce qu'elle ne tranche pas
L'association entre espèces et économie souterraine revient dans tous les débats. Elle a fait l'objet de travaux empiriques, dont un article publié en 2022 dans le Journal of Economic Behavior & Organization, qui examine la relation entre usage des espèces et activité non déclarée. Ces travaux constatent une corrélation, ce qui n'a rien d'étonnant : l'anonymat du billet en fait un instrument commode pour une transaction que l'on ne veut pas déclarer.
La question intéressante est ailleurs : restreindre les espèces réduit-il l'économie informelle ? Un document de travail de l'université Johannes Kepler de Linz examine précisément cette hypothèse et invite à la prudence. Une contrainte sur le liquide déplace une partie des transactions plutôt qu'elle ne les supprime, et son effet mesuré reste modeste au regard des attentes qu'elle suscite.
Retenir de ces travaux que « le liquide sert surtout à frauder » serait une lecture inversée : la très large majorité des paiements en espèces enregistrés par les enquêtes de banques centrales sont des achats du quotidien de faible montant, effectués dans des commerces déclarés.
Une question de génération, ou de situation ?
Les écarts d'usage selon l'âge sont réels et documentés par les publications de la Banque de France comme par SPACE. Mais l'explication générationnelle a un défaut : elle laisse penser que le sujet se réglera de lui-même avec le renouvellement de la population.
Or les motifs recensés plus haut ne sont pas propres à une classe d'âge. Un jeune adulte sans revenu stable, une personne en situation de handicap confrontée à des interfaces peu accessibles, un habitant d'une zone où la couverture mobile est irrégulière, un ménage qui gère un budget serré à la semaine : aucun de ces cas ne disparaît avec le temps. Ce qui varie selon l'âge, c'est la proportion de personnes concernées, pas la nature des raisons.
| Raison | Ce qui la rendrait sans objet |
|---|---|
| Se dépanner en cas de panne technique | Un moyen de paiement fonctionnant sans réseau ni électricité côté commerçant |
| Suivre un budget de façon tangible | Des outils de plafonnement simples, disponibles sans application ni abonnement |
| Ne pas laisser de trace nominative | Un instrument numérique offrant un anonymat comparable pour les petits montants |
| Ne pas disposer d'alternative utilisable | Un accès effectif au compte, à l'équipement et à l'authentification requise |
Un usage résiduel n'est pas un usage sans fonction
Les espèces ne se maintiennent pas contre les paiements numériques : elles occupent ce que ceux-ci ne couvrent pas encore. Une panne, un budget suivi à vue, une dépense que l'on ne souhaite pas documenter, un équipement absent. Tant que ces situations existent, une part des billets restera en circulation, indépendamment de la commodité de la carte.
C'est aussi pourquoi les travaux des banques centrales sur les paiements hors ligne — de la Banque d'Angleterre à la Banque du Canada en passant par les projets de la Banque des règlements internationaux — sont un bon indicateur de l'avenir du liquide. Ils ne cherchent pas à convaincre les gens d'abandonner les espèces : ils tentent de reproduire, dans un instrument numérique, les propriétés qui expliquent que le billet n'ait pas disparu.
Sources
Sources propres à cette analyse, consultées et vérifiées le 8 septembre 2026.
Study on the payment attitudes of consumers in the euro area (SPACE) – 2024
Digital payments continue to rise, albeit at a slower pace; cash remains a key payment method
Rapport de l'Observatoire de la sécurité des moyens de paiement 2024
Operational Resilience in Digital Payments: Experiences and Issues
Supporting informed and safe use of digital payments through digital financial literacy
FinTech and older adults: a global synthesis of enablers and barriers
Restricting or Abolishing Cash: An Effective Instrument for Fighting the Shadow Economy?
À poursuivre dans APRÈS
- Et si l'argent liquide disparaissait demain ? Pour éprouver, en situation, les arbitrages décrits ici lorsque le billet n'est plus une option.
- Dossier documentaire : argent liquide Les sources institutionnelles rassemblées sur la disparition progressive des espèces.
- Une société sans espèces : qui risque d'être laissé de côté ? Le versant inclusion, traité pour lui-même : qui perd l'accès au paiement quand le billet recule.
- Que se passe-t-il quand un réseau de paiement tombe en panne ? La mécanique technique derrière l'argument de secours évoqué dans cet article.